曼联俱乐部公布截至2026年6月30日的财年初步业绩:全年收入为6.776亿英镑,比上财年的6.665亿英镑增加1110万英镑,创下俱乐部纪录。不过,账面净亏损也从3300万英镑扩大至4300万英镑。两项数字并不矛盾,收入增长与最终盈利之间还隔着球员摊销、融资成本、税项等多层账目。俱乐部强调,这些财务数字尚未经年度审计。
最明显的增长来自转播收入。曼联上赛季英超排名第三,而此前一个赛季排名第十五,联赛表现改善带动转播收入由1.729亿英镑增至2.068亿英镑,增幅19.6%。这抵消了没有欧洲赛事所造成的部分损失。商业收入则下降4.8%至3.173亿英镑,比赛日收入下降4.2%至1.535亿英镑;俱乐部表示,主场比赛较上年减少十场是比赛日收入下降的主要原因。
成本控制在营业层面已显现效果。全年营业利润为2260万英镑,上一财年则是1840万英镑亏损;经调整税息折旧及摊销前利润升至2.164亿英镑。员工相关开支减少1130万英镑至3.020亿英镑,其他营业开支也减少1120万英镑。但这些指标不能与最终净利润混为一谈,尤其经调整指标会剔除部分支出和波动项目。
净亏损扩大的关键因素是融资成本。曼联披露,全年净融资成本达到6960万英镑,比上一财年增加4840万英镑,其中包括未对冲美元借款的汇兑变化。以同一份财报中的数据比较,可以看出俱乐部经营活动已由亏转盈,但融资负担仍足以压过经营改善。这也是判断曼联财务状况时不能只看创纪录收入的原因。
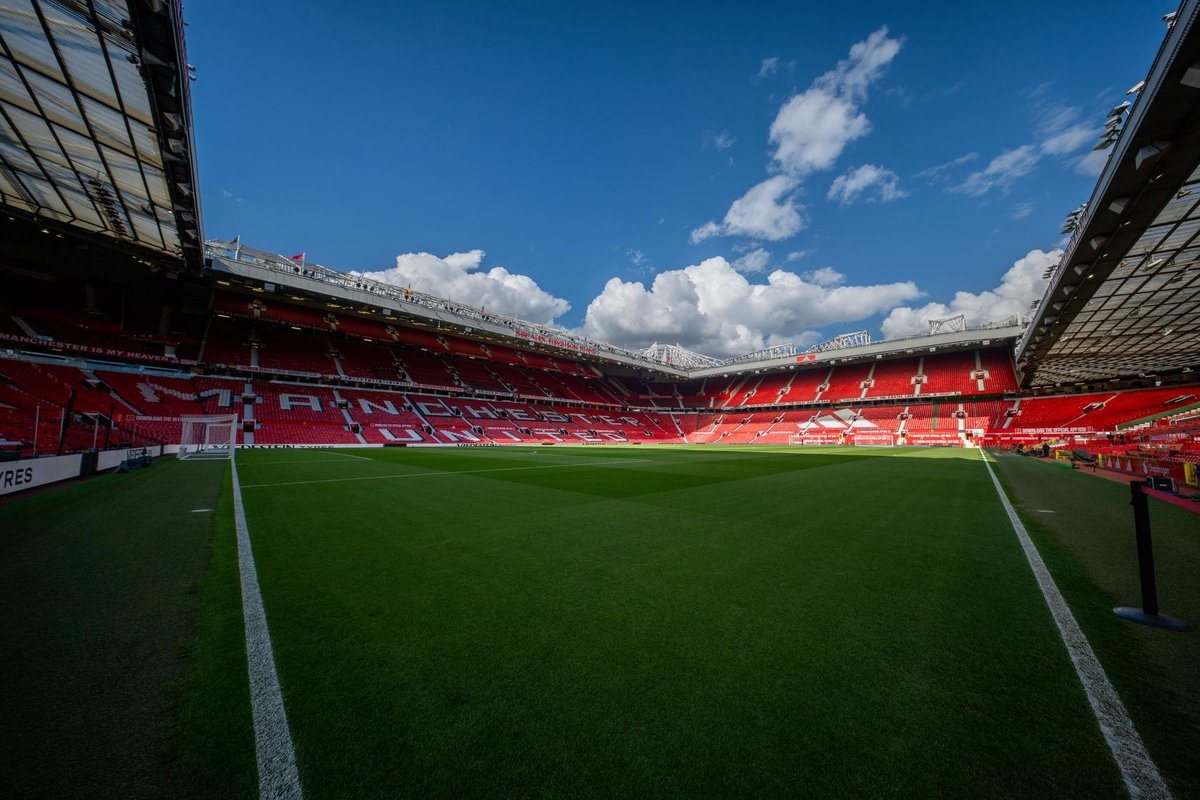
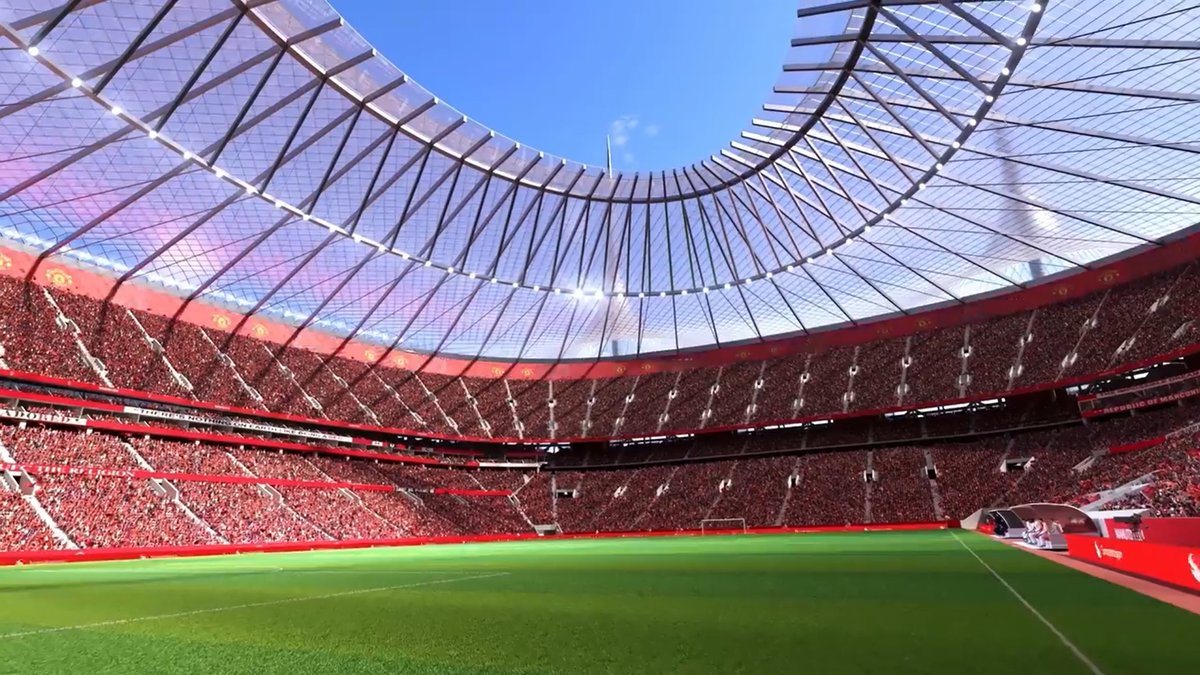
球场项目同样影响现金投入。财报称,曼联已取得拟建十万座新球场所需的相关土地;2026财年房地产及设备净资本支出为8590万英镑,其中6350万英镑用于收购新球场计划所需土地。取得土地只是项目推进的一步,并不等于新球场已获全部审批、完成融资或确定开工日期。现有老特拉福德球场仍是球队比赛主场。
对于2027财年,俱乐部给出的收入指引为7.40亿至7.60亿英镑,经调整税息折旧及摊销前利润指引为2.05亿至2.25亿英镑。欧冠回归有望增加转播和比赛日收入,但未来成绩、比赛场次及建设投入都存在不确定性。曼联眼下的财务故事是收入规模扩大、日常经营改善,同时净亏损尚未消失;新球场规划与债务成本将继续考验这两种趋势能否真正汇合。